Bất động sản Dự án / Đại đô thị sinh thái
CÓ 2 TỶ CÓ NÊN MUA VINHOMES HÓC MÔN KHÔNG?
Xã Xuân Thới Sơn, TP. Hồ Chí Minh
Chủ đầu tư / Thương hiệu
VinGroup
Loại hình sản phẩm
Bất động sản Dự án / Đại đô thị sinh thái
Vị trí
Xã Xuân Thới Sơn, TP. Hồ Chí Minh
Có 2 tỷ đồng, liệu đã đủ để mua Vinhomes Hóc Môn? Nên mua căn hộ, dùng 2 tỷ làm vốn đối ứng hay tiếp tục chờ bảng giá chính thức? Đây có thể là câu hỏi của khá nhiều khách hàng khi Vinhomes Saigon Park bắt đầu nhận được sự chú ý tại khu Tây Bắc TP.HCM.
Câu trả lời không đơn giản là “có” hoặc “không”. Với số vốn 2 tỷ đồng, điều quan trọng nhất là giá bán thực tế của sản phẩm, tỷ lệ vay ngân hàng và mục tiêu mua để ở hay đầu tư. Đặc biệt, nếu tại thời điểm tìm hiểu chưa có bảng giá và chính sách bán hàng chính thức cho sản phẩm bạn quan tâm, mọi phép tính dưới đây chỉ nên được xem là kịch bản tài chính.
2 TỶ CÓ ĐỦ MUA VINHOMES HÓC MÔN?
Nếu 2 tỷ là toàn bộ số tiền bạn có và không muốn vay ngân hàng, khả năng mua được sản phẩm nào sẽ phụ thuộc hoàn toàn vào bảng giá khi từng phân khu được mở bán. Không nên dự đoán một căn hộ chắc chắn có giá dưới 2 tỷ khi chưa có bảng giá chính thức.
Nhưng nếu 2 tỷ được sử dụng làm vốn ban đầu và phần còn lại sử dụng đòn bẩy ngân hàng, phạm vi lựa chọn có thể rộng hơn.
Ví dụ một sản phẩm có giá 3 tỷ đồng, người mua bỏ ra 2 tỷ và vay 1 tỷ, tương đương tỷ lệ vay khoảng 33%. Nếu sản phẩm giá 4 tỷ, khoản vay tăng lên 2 tỷ, tương đương 50%. Với sản phẩm 5 tỷ, bạn phải vay tới 3 tỷ nếu không có nguồn vốn khác.
Sự khác biệt giữa ba trường hợp rất lớn. Vì vậy, đừng chỉ đặt câu hỏi “Tôi có 2 tỷ mua được không?”, mà nên hỏi “Sau khi bỏ 2 tỷ, tôi còn phải vay bao nhiêu và mỗi tháng phải trả bao nhiêu?”.
CÓ 2 TỶ, NÊN MUA CĂN HỘ HAY NHÀ THẤP TẦNG?
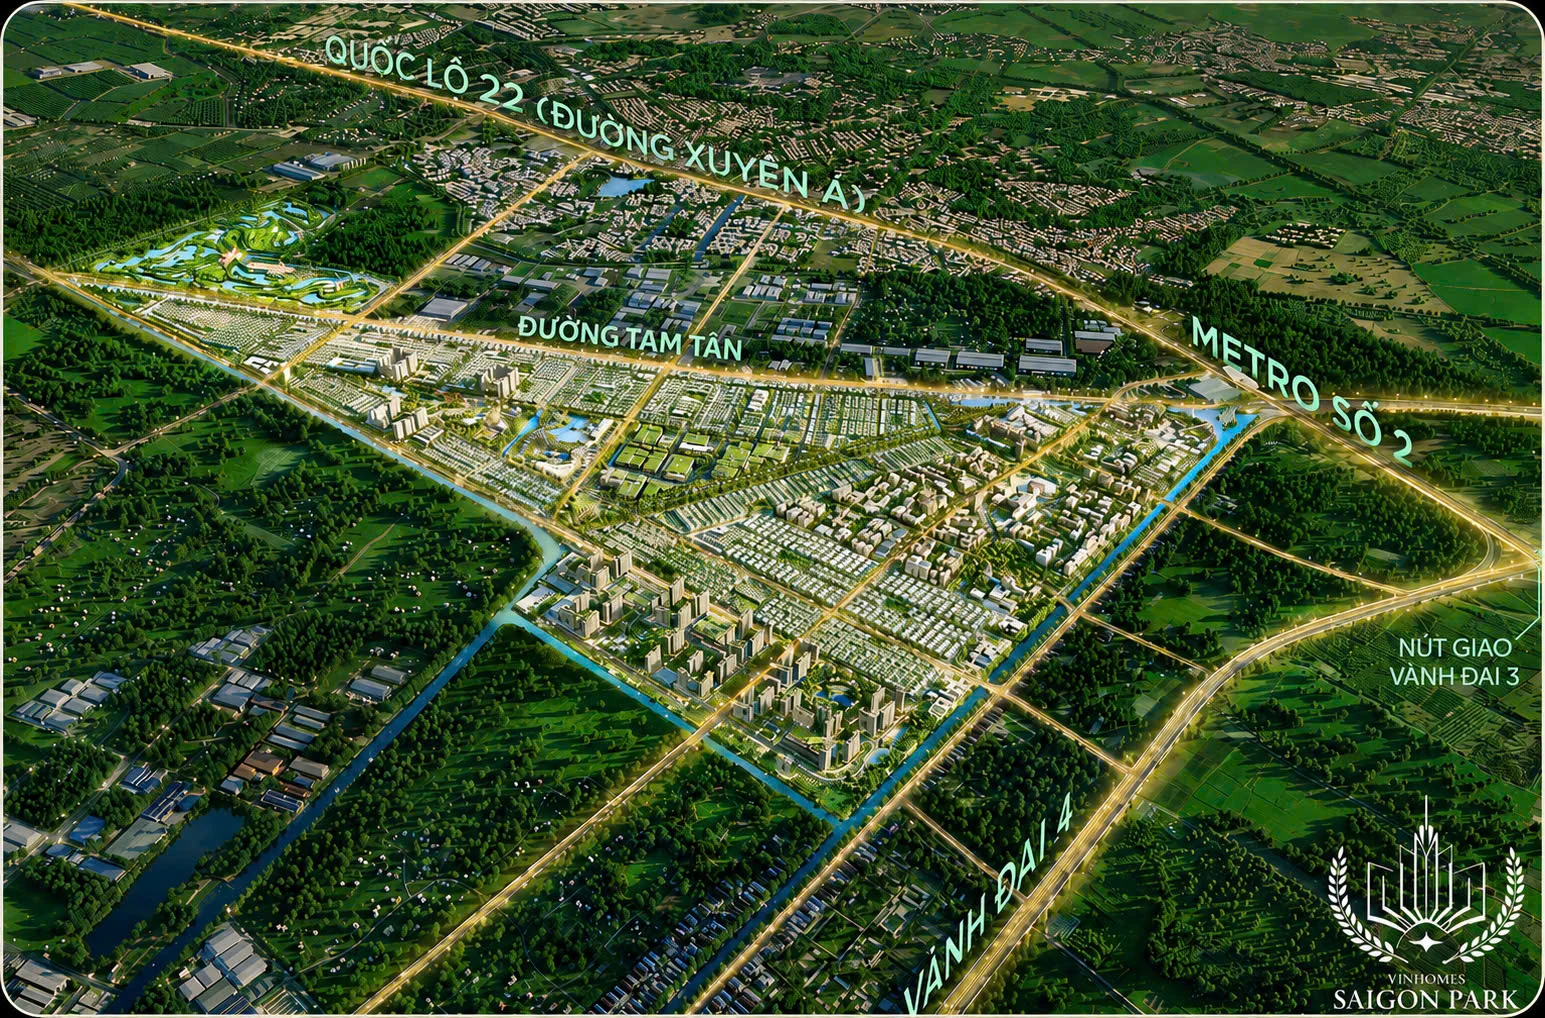
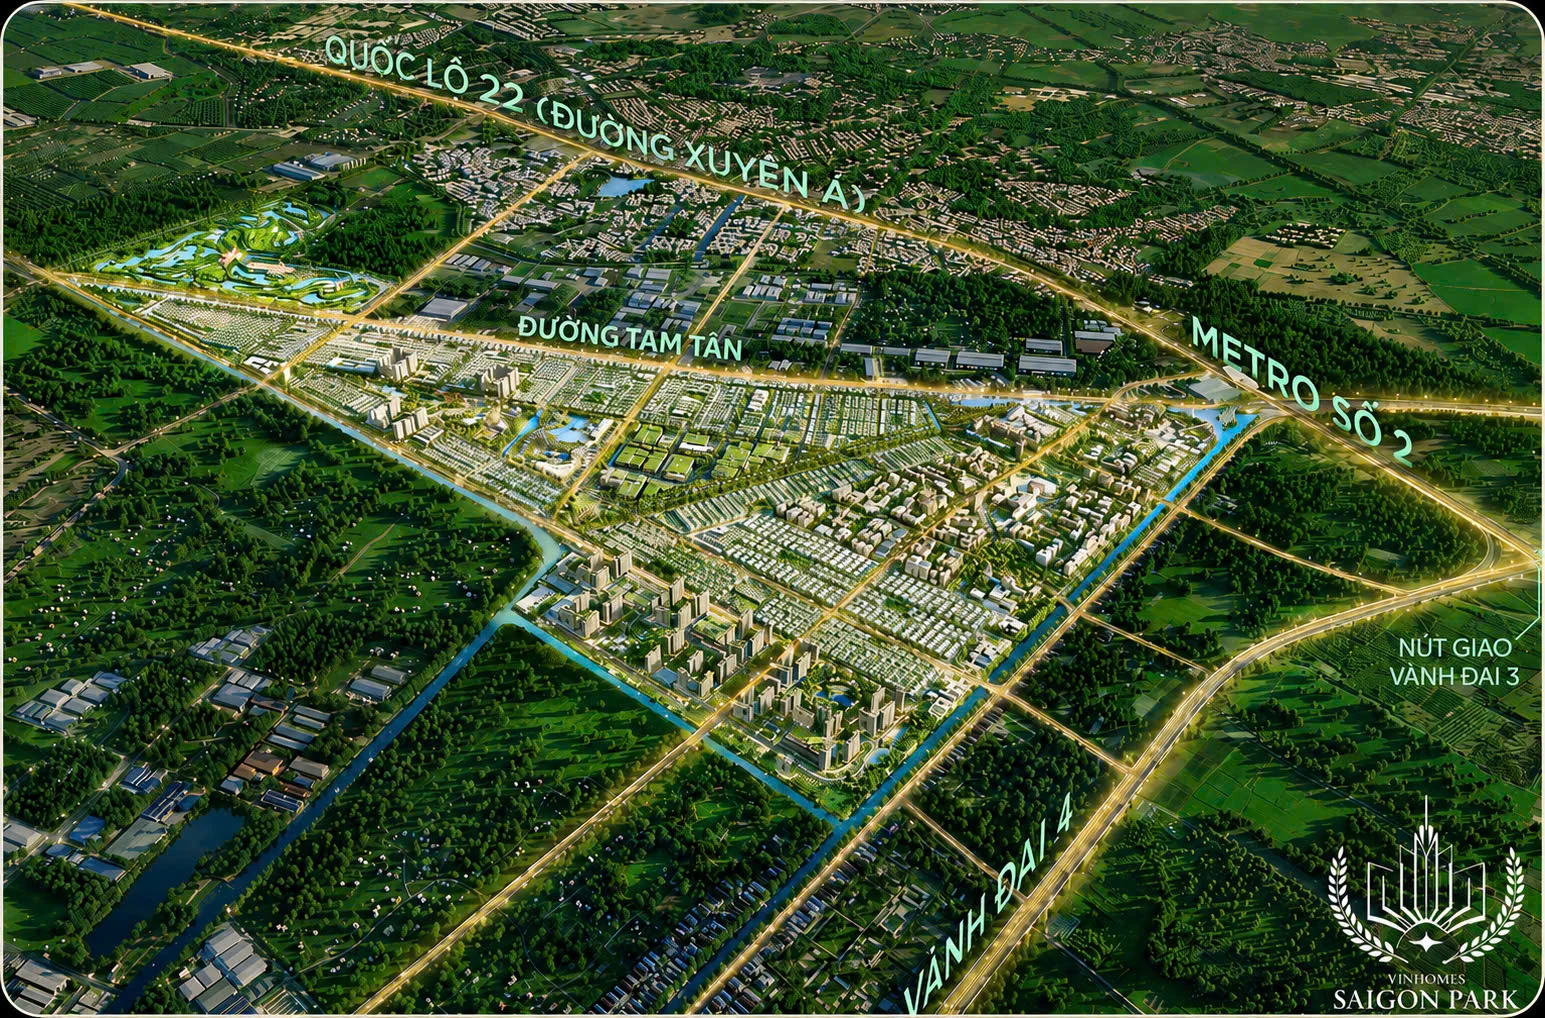
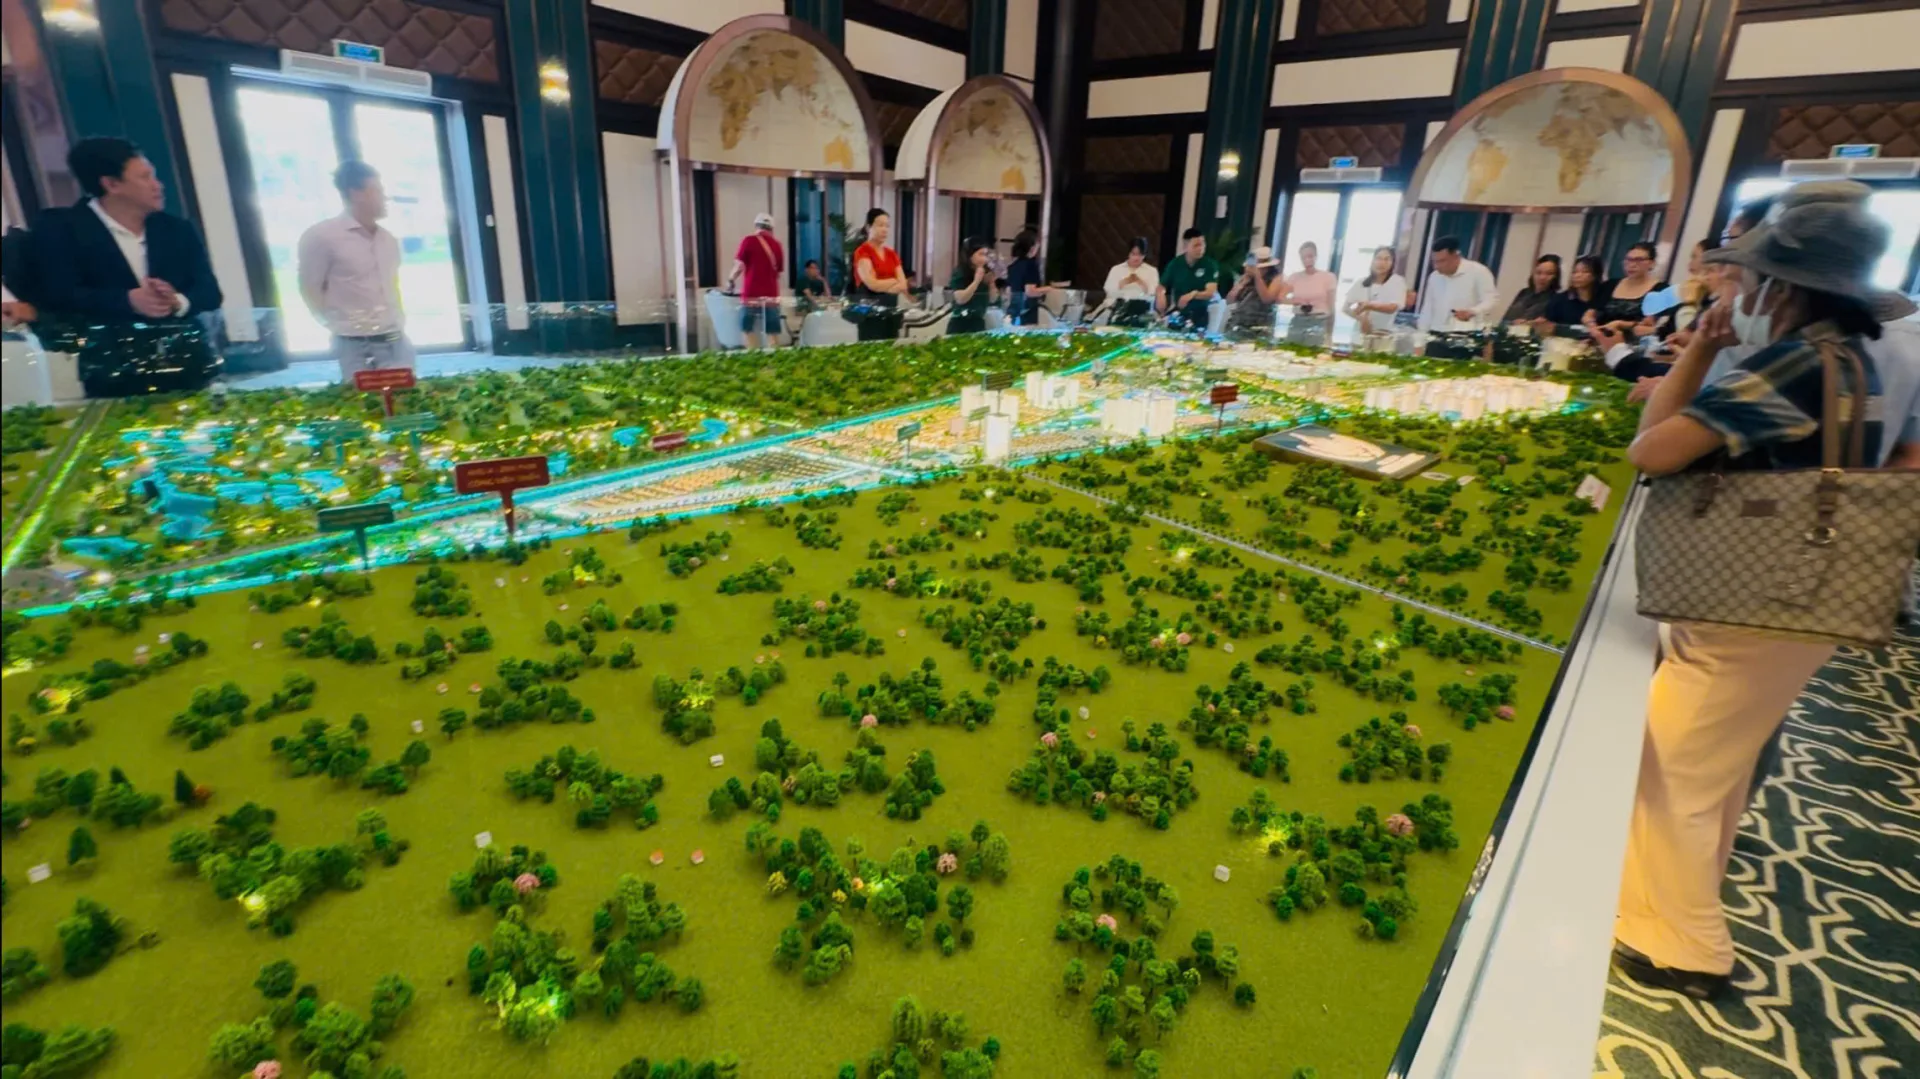
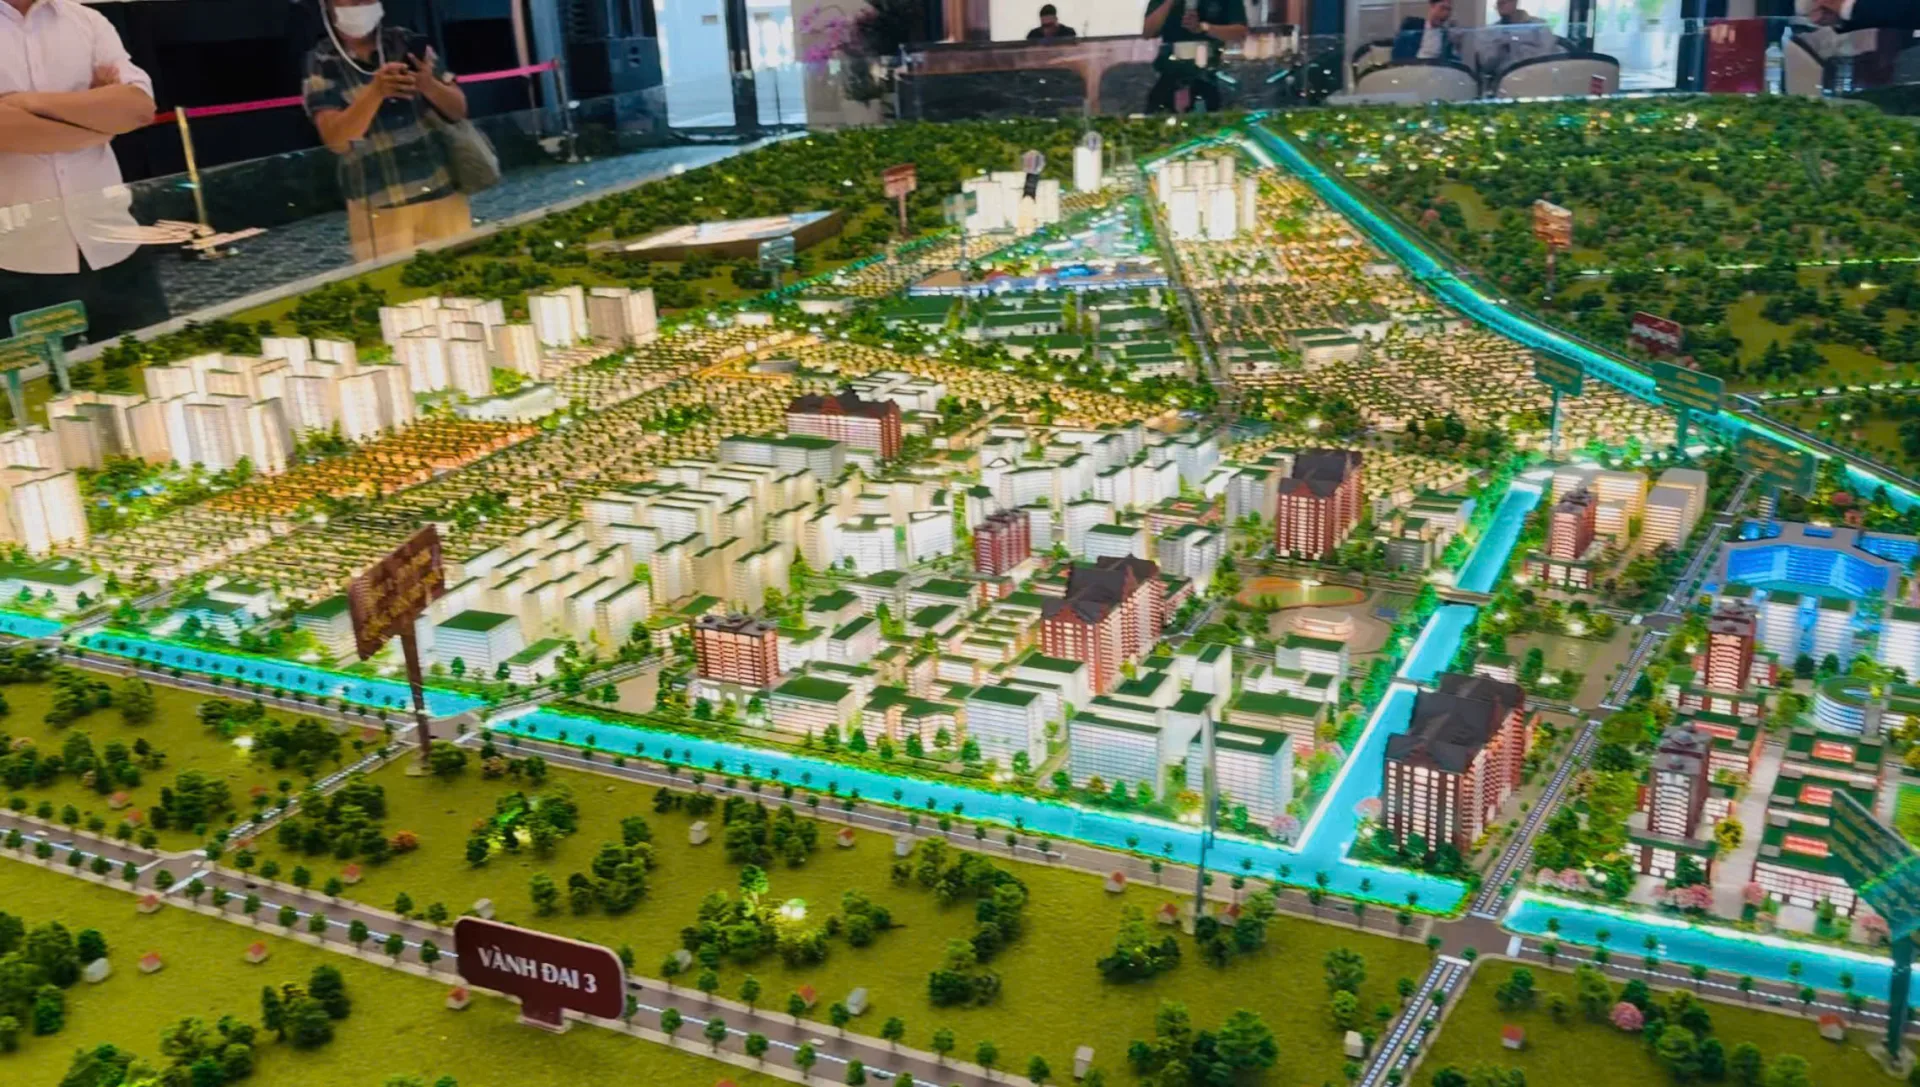
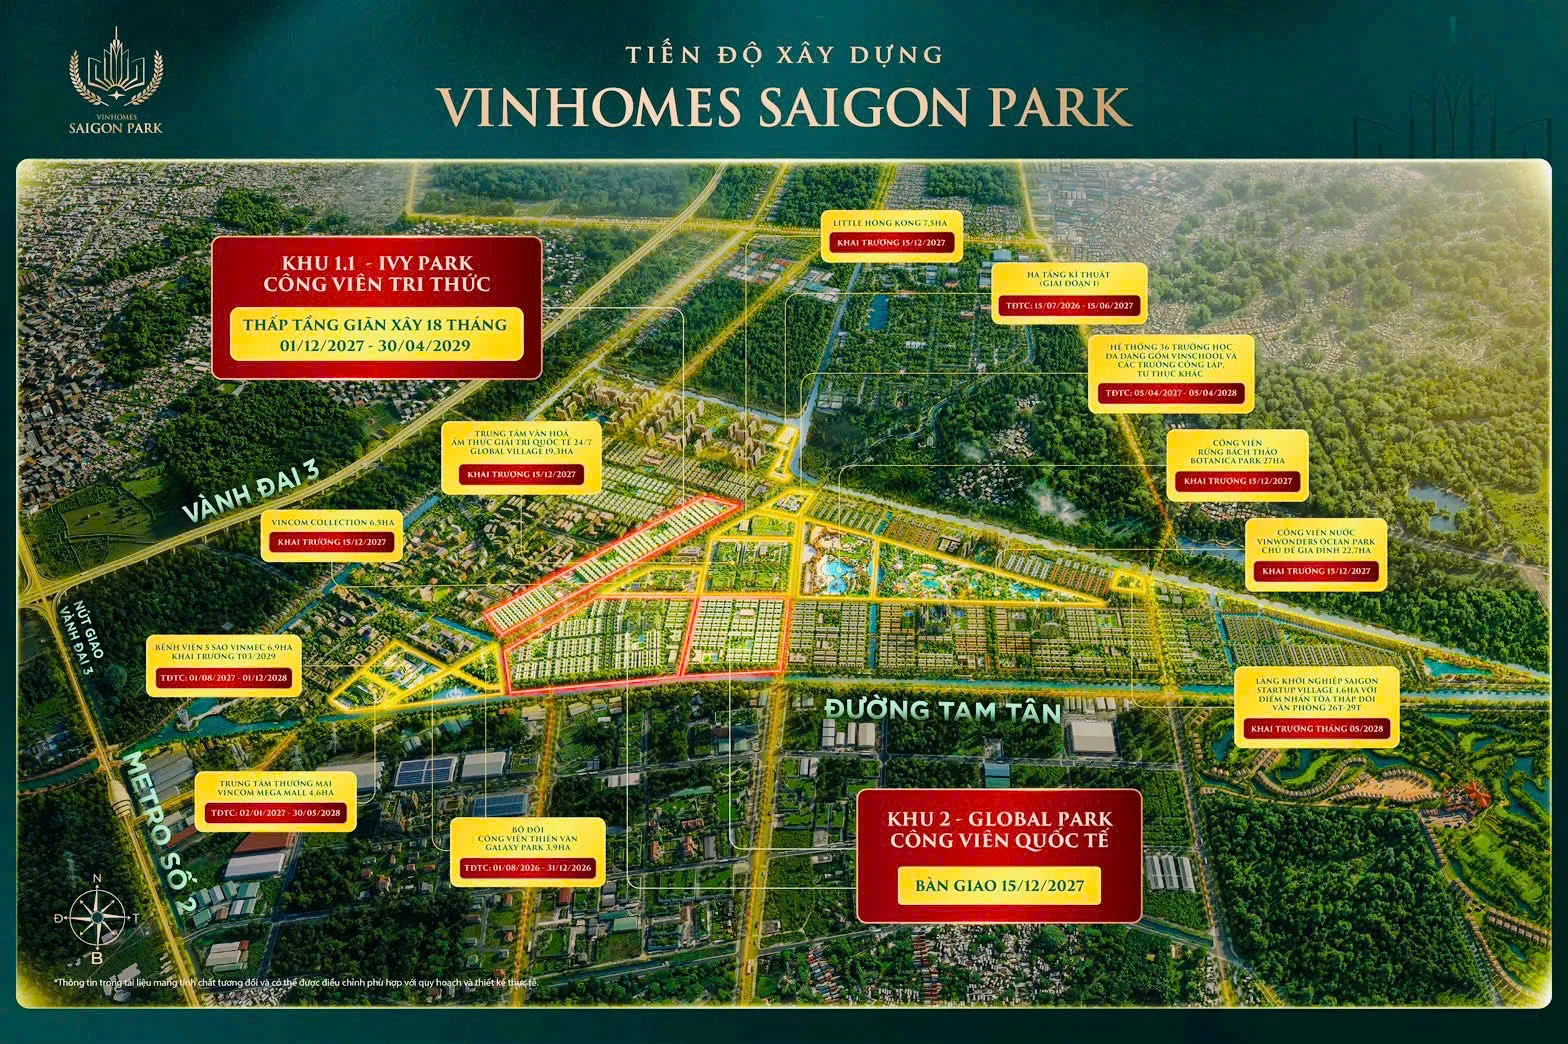
Vinhomes Saigon Park có quy mô khoảng 1.080 ha và được định hướng phát triển nhiều loại hình bất động sản. Nếu nguồn vốn giới hạn ở mức 2 tỷ, căn hộ thường là nhóm sản phẩm đáng theo dõi trước khi bảng hàng chính thức được công bố.
Đối với biệt thự, nhà phố hoặc những sản phẩm sở hữu vị trí đặc biệt, số vốn cần thiết có thể cao hơn đáng kể. Nếu phải sử dụng khoản vay quá lớn chỉ để sở hữu một sản phẩm cao cấp thì áp lực tài chính có thể vượt quá lợi ích đầu tư kỳ vọng.
Với nhà đầu tư có 2 tỷ, một sản phẩm vừa khả năng tài chính đôi khi tốt hơn một sản phẩm đắt tiền nhưng phải phụ thuộc quá nhiều vào ngân hàng.
MUA ĐỂ Ở VÀ MUA ĐỂ ĐẦU TƯ LÀ HAI BÀI TOÁN KHÁC NHAU
Nếu mua để ở, cần nhìn xa hơn câu chuyện giá bất động sản có tăng hay không. Hãy xem xét thời gian bàn giao, khoảng cách từ dự án tới nơi làm việc, trường học của con, mức độ hoàn thiện tiện ích và khả năng đáp ứng nhu cầu sinh hoạt của gia đình.
Nếu mua để đầu tư, phép tính lại khác. Bạn cần quan tâm giá mua trên mỗi mét vuông, vị trí căn, tiến độ dự án, khả năng hình thành dân cư, nhu cầu thuê và thanh khoản của thị trường thứ cấp.
Đặc biệt với Vinhomes Hóc Môn, một phần sức hút đến từ kỳ vọng phát triển của khu Tây Bắc TP.HCM và các công trình giao thông lớn. Đây là câu chuyện có tính dài hạn, vì vậy sử dụng vốn ngắn hạn để theo đuổi một kỳ vọng dài hạn có thể tạo ra rủi ro.
ĐỪNG DÙNG HẾT 2 TỶ ĐỂ THANH TOÁN TIỀN NHÀ
Đây là một điểm nhiều người mua lần đầu dễ bỏ qua. Nếu 2 tỷ đồng là toàn bộ tài sản tiền mặt của gia đình, không nên mặc định có thể sử dụng toàn bộ 2 tỷ để mua bất động sản.
Người mua vẫn cần một khoản dự phòng cho sinh hoạt, biến động thu nhập, chi phí vay, hoàn thiện nội thất và các khoản phát sinh khác.
Ví dụ, nếu có 2 tỷ nhưng sử dụng hết 1,95 tỷ cho bất động sản, tài khoản chỉ còn 50 triệu đồng thì dù tỷ lệ vay không quá cao, tình hình tài chính vẫn có thể rất căng.
Ngược lại, giữ lại một quỹ dự phòng đủ lớn giúp bạn có khả năng ứng phó tốt hơn nếu thu nhập giảm hoặc lãi suất tăng.
NẾU PHẢI VAY 2 TỶ THÌ CẦN CÂN NHẮC KỸ
Giả sử bạn có 2 tỷ và muốn mua sản phẩm 4 tỷ, khoản vay cần thiết là khoảng 2 tỷ đồng.
Chỉ cần giả định lãi suất trung bình 9%/năm, riêng tiền lãi của khoản vay 2 tỷ đã tương đương khoảng 180 triệu đồng trong năm đầu nếu tính đơn giản trên dư nợ 2 tỷ, chưa kể phần gốc phải trả. Lãi suất và cách tính thực tế sẽ phụ thuộc ngân hàng, thời gian vay, ưu đãi và dư nợ giảm dần.
Nếu dự án có chương trình hỗ trợ lãi suất, người mua cũng không nên chỉ nhìn vào giai đoạn được hỗ trợ. Hãy tính trước số tiền phải trả sau khi chương trình kết thúc.
Một câu hỏi rất hữu ích là: “Nếu hết ưu đãi mà lãi suất tăng lên 11–12%/năm, thu nhập của tôi có còn đủ trả nợ và sinh hoạt bình thường không?”.
Nếu câu trả lời là không, sản phẩm đó đang vượt quá vùng tài chính an toàn của bạn.
KHI NÀO 2 TỶ LÀ SỐ VỐN KHÁ HỢP LÝ?
2 tỷ có thể là mức vốn đáng cân nhắc khi sản phẩm bạn lựa chọn có mức giá khiến khoản vay còn lại không quá lớn, bạn có thu nhập ổn định và vẫn duy trì được quỹ dự phòng sau khi thanh toán.
Chẳng hạn, nếu sau khi có giá chính thức, bạn tìm được sản phẩm 2,5–3 tỷ và có 2 tỷ tiền mặt, áp lực vay có thể dễ kiểm soát hơn so với việc cố mua sản phẩm 4–5 tỷ.
Nếu mục tiêu là đầu tư, bạn cũng nên có khả năng nắm giữ tài sản trong vài năm thay vì phụ thuộc vào việc “mua hôm nay, sang tay vài tháng sau”.
KHI NÀO CHƯA NÊN MUA VINHOMES HÓC MÔN?
Bạn nên cân nhắc kỹ nếu 2 tỷ là toàn bộ tài sản đang có nhưng sản phẩm yêu thích buộc phải vay thêm một khoản rất lớn; thu nhập hàng tháng không ổn định; cần thu hồi vốn trong thời gian ngắn; hoặc quyết định mua chủ yếu do sợ giá sẽ tăng ngay sau mở bán.
Một trường hợp khác là chưa có giá chính thức nhưng bạn đã phải đặt một khoản tiền đáng kể chỉ dựa vào thông tin “suất nội bộ” hoặc “giữ căn trước khi tăng giá”. Khi đó, việc kiểm tra đơn vị nhận tiền, điều kiện hoàn tiền và tính chất pháp lý của khoản booking đặc biệt quan trọng.
CÓ 2 TỶ THÌ NÊN CHỌN SẢN PHẨM THẾ NÀO?
Nếu mua để ở, nên ưu tiên căn hộ đáp ứng đủ nhu cầu thay vì cố chọn căn lớn nhất. Vị trí thuận tiện, mặt bằng hợp lý và khoảng cách tới trường học, thương mại, công viên thường có ý nghĩa trực tiếp hơn với cuộc sống hàng ngày.
Nếu mua để đầu tư, nên chú ý các sản phẩm có tổng giá trị vừa phải, dễ tiếp cận với nhóm người mua thứ cấp. Cũng cần xem xét vị trí trong đại đô thị, tiến độ tiện ích và khả năng khai thác thực tế thay vì chỉ lựa chọn dựa trên tên phân khu.
Đừng quên so sánh Vinhomes Hóc Môn với những lựa chọn khác cùng tầm tiền. Nếu một sản phẩm có giá 3 tỷ, hãy đặt câu hỏi: “Ngoài dự án này, với 3 tỷ tôi còn mua được gì tại TP.HCM?”.
So sánh chi phí cơ hội sẽ giúp quyết định khách quan hơn.
VẬY CÓ 2 TỶ CÓ NÊN XUỐNG TIỀN VINHOMES HÓC MÔN?
Có thể cân nhắc, nhưng chưa nên quyết định chỉ vì đang có sẵn 2 tỷ đồng.
Nếu 2 tỷ là vốn tự có, thu nhập hàng tháng ổn định, vẫn còn quỹ dự phòng và khoản vay sau khi mua nằm trong khả năng kiểm soát, Vinhomes Saigon Park là một dự án đáng để theo dõi khi bảng giá và chính sách chính thức được công bố.
Ngược lại, nếu 2 tỷ là gần như toàn bộ tài sản và bạn phải vay thêm 2–3 tỷ để sở hữu sản phẩm mong muốn, cần tính toán rất kỹ. Đặc biệt nếu mục đích là đầu tư ngắn hạn.
Cuối cùng, 2 tỷ không phải yếu tố quyết định bạn có nên mua Vinhomes Hóc Môn hay không. Ba con số thực sự cần đặt cạnh nhau là: Giá căn nhà – số tiền phải vay – thu nhập hàng tháng.
Khi có bảng giá chính thức, chỉ cần ba con số này là có thể tính khá rõ một sản phẩm tại Vinhomes Hóc Môn có thực sự phù hợp với khả năng tài chính của bạn hay không.
Lưu ý: Bài viết mang tính tham khảo, không phải khuyến nghị đầu tư. Giá bán, chính sách vay và kế hoạch triển khai dự án cần được kiểm tra theo thông tin chính thức tại thời điểm giao dịch.
Bộ Sưu Tập Hình Ảnh Dự Án
Lê Quang Duy
Chuyên Viên Tư Vấn Cấp Cao
"Tôi đồng hành trực tiếp từ phân tích thực tế dự án đến hoàn tất thủ tục, cam kết thông tin chuẩn xác và minh bạch nhất."
0931321486 Nhắn Tin Zalo Trực Tiếp
Đăng Ký Tư Vấn
Nhận Tài Liệu & Phân Tích
Để lại thông tin để nhận trọn bộ tài liệu thiết kế mặt bằng và tư vấn bảng hàng chi tiết nhất.